alcafepolitico.com
Editoriales de opinión de
Iván P. Corpus-Lozoya
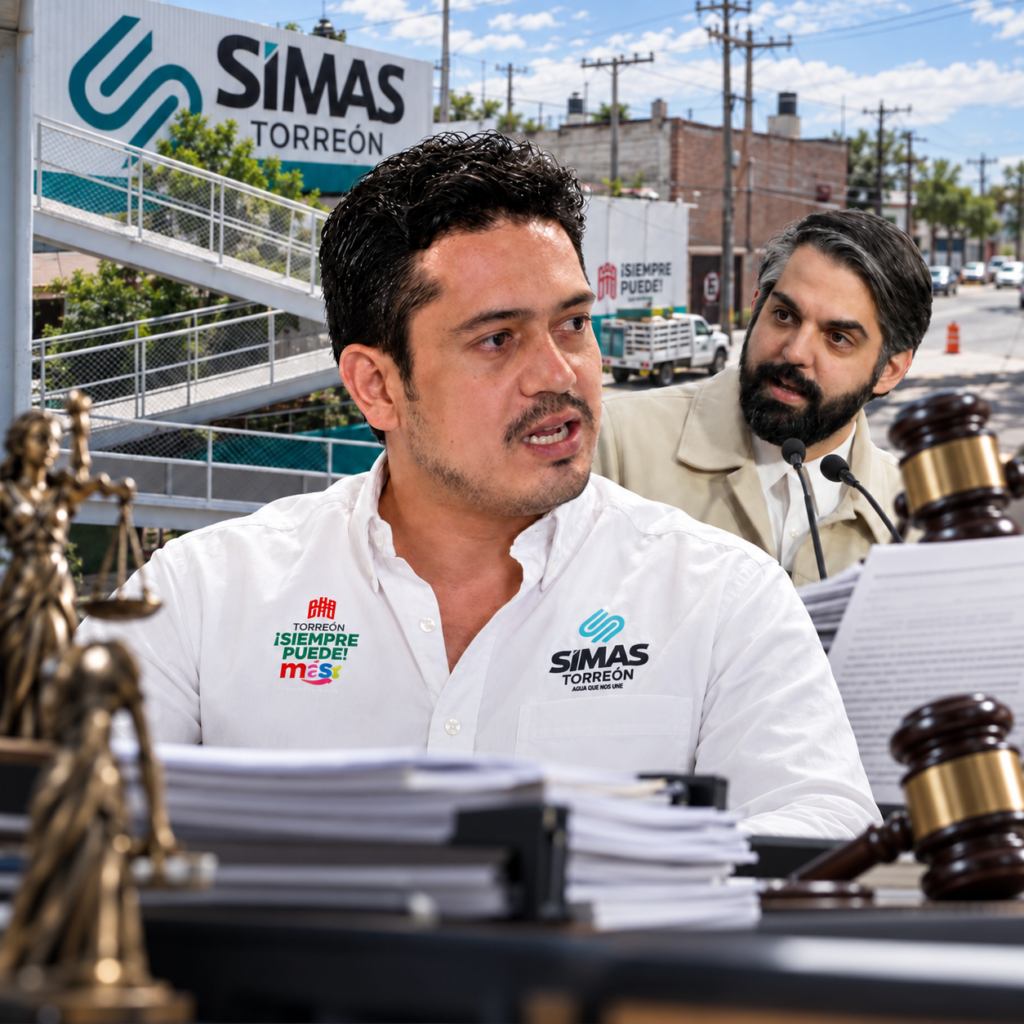
Torreón.— Roberto Escalante , exgerente general del Sistema Municipal de Aguas y Saneamiento de Torreón (SIMAS), promovió un juicio de amparo indirecto contra posibles actos que pudieran afectar su libertad, entre ellos una eventual orden de aprehensión, detención o arresto.
De acuerdo con registros públicos del Poder Judicial de la Federación, el juicio de amparo 1434/2026 fue presentado el 21 de septiembre ante el Juzgado Quinto de Distrito en La Laguna y fue admitido al día siguiente.
Posteriormente se promovió la queja 328/2026, identificada públicamente a nombre de Roberto Escalante González, contra la resolución mediante la cual se negó la suspensión provisional.
La existencia del juicio de amparo, por sí sola, no confirma que exista una orden de aprehensión contra Escalante ni acredita que haya cometido algún delito. El amparo es un recurso constitucional mediante el cual una persona puede solicitar protección judicial ante actos de autoridad que considere que podrían afectar sus derechos.
Attolini pide aclarar si existen investigaciones
Tras darse a conocer el expediente, el diputado local Antonio Attolini Murra pidió que las autoridades informen, dentro de los límites que marca la ley, si existen investigaciones relacionadas con la administración del SIMAS y qué periodos, contratos o actuaciones se encuentran bajo revisión.
“Presentar un amparo es un derecho constitucional y no convierte a nadie en culpable. Pero esta información abre una pregunta pública que las autoridades tienen que responder: ¿qué investigación o procedimiento hizo que Roberto Escalante considerara necesario promover un amparo contra una posible orden de aprehensión o detención?”, expresó el legislador en un comunicado.
Attolini señaló que el tema cobra relevancia por la situación financiera que atravesaba el organismo cuando Escalante dejó la Gerencia General en julio pasado.
El 16 de julio de 2026, el Consejo Directivo del SIMAS conoció estados financieros con corte al 30 de junio que reportaron pasivos por 2 mil 081 millones 126 mil pesos. Los consejeros rechazaron por unanimidad el informe y Escalante presentó su renuncia.
De 354 millones a más de 2 mil millones
Uno de los principales cuestionamientos surgió por la diferencia entre los pasivos informados al cierre de marzo y los reportados apenas tres meses después.
En marzo, el organismo había registrado alrededor de 354.2 millones de pesos en pasivos de corto plazo. Para finales de junio, el estado financiero presentado ante el Consejo Directivo ubicó el pasivo total en más de 2 mil 81 millones de pesos.
Para Attolini, esa diferencia debe aclararse mediante una revisión técnica y financiera.
“En marzo se presentó un informe con 354 millones de pesos de pasivos de corto plazo y tres meses después conocimos un pasivo superior a 2 mil 81 millones. La pregunta es muy sencilla: ¿quién elaboró esos estados financieros, quién los firmó, quién los revisó, qué obligaciones no estaban siendo reflejadas y desde cuándo existían?”, cuestionó.
El legislador precisó que la diferencia entre ambas cifras debe investigarse antes de atribuir jurídicamente la comisión de un fraude o cualquier otro delito.
Será responsabilidad de las autoridades competentes establecer si hubo información financiera incompleta, pasivos que no habían sido reflejados, irregularidades administrativas, desvío de recursos o alguna conducta con implicaciones penales.
“Yo no estoy sustituyendo a un fiscal ni a un juez. Estoy haciendo las preguntas que Torreón merece que sean contestadas. Si las cifras fueron correctas, que expliquen cómo se generó esa diferencia. Si fueron falsas o incompletas, que se determine quién las elaboró y quién tenía la obligación de detectarlo”, manifestó.
Congreso pidió auditoría especial al SIMAS
La situación financiera del organismo ya llegó al Congreso de Coahuila.
El 25 de agosto, el Poder Legislativo aprobó por unanimidad una proposición presentada por Attolini para exhortar a la Auditoría Superior del Estado a dar trámite a una auditoría especial por situación excepcional al SIMAS Torreón.
La petición surgió precisamente después de conocerse el crecimiento de los pasivos, el rechazo de los estados financieros y otros señalamientos relacionados con la situación administrativa del organismo.
Sobre el alcance de esa revisión también se produjo una discusión pública.
Mientras legisladores señalaron que la Auditoría Superior del Estado ya realizaba trabajos de revisión, Attolini sostuvo posteriormente que una revisión documental no necesariamente significaba que el procedimiento de auditoría por situación excepcional hubiera quedado formalmente iniciado.
Por su parte, el alcalde Miguel Ángel Riquelme Solís declaró desde julio que su administración había solicitado una auditoría especial para revisar pasivos, adeudos, trabajos realizados y otros aspectos financieros del SIMAS.
Attolini consideró que la investigación no debe limitarse a conocer el monto de las obligaciones, sino también establecer quién elaboró los estados financieros, quién los aprobó y qué autoridades tenían facultades de revisión.
En particular, mencionó las atribuciones de la Auditoría Superior del Estado de Coahuila, encargada de fiscalizar información financiera y cuentas públicas de organismos municipales.
El diputado pidió establecer qué información recibió la autoridad fiscalizadora sobre el SIMAS durante los periodos analizados, qué revisiones realizó y si existieron inconsistencias que pudieron haber sido detectadas con anterioridad.
También solicitó que la Fiscalía Especializada en Delitos por Hechos de Corrupción, la Auditoría Superior del Estado y las autoridades municipales den a conocer, en la medida permitida legalmente, si existen procedimientos relacionados con las cuentas del organismo y cuáles son los periodos bajo análisis.
El amparo no equivale a una acusación
El punto central del nuevo episodio es distinguir entre la existencia de un recurso judicial y una investigación penal confirmada.
Hasta ahora, los datos públicos disponibles sobre el juicio 1434/2026 permiten establecer que Roberto Escalante promovió protección constitucional frente a posibles actos privativos de la libertad.
“Lo que no puede continuar es el silencio. Roberto Escalante dejó el organismo después de conocerse una crisis financiera monumental y, dos meses después, aparece promoviendo un amparo contra posibles actos que afectarían su libertad. Eso merece una explicación institucional, no especulaciones”, señaló.
El legislador reiteró que cualquier procedimiento deberá respetar el debido proceso y la presunción de inocencia, pero consideró que esos derechos son compatibles con la rendición de cuentas cuando se analiza el manejo financiero de un organismo público.
La situación del SIMAS permanece bajo revisión después de que sus pasivos reportados superaran los 2 mil 81 millones de pesos, cifra que detonó cuestionamientos dentro del Consejo Directivo, la salida de Roberto Escalante y distintas solicitudes de auditoría para determinar cómo se generaron las obligaciones financieras y si existen responsabilidades administrativas o legales.